
|
|
您的位置:首页 >> 黄金要闻 >> 文章正文 |
|
|
机构:选举利好支撑金价,油价与加息预期仍构成压制 |
|||||||
| 时间:2026/11/10 14:57:52 | ||||||||
贺利氏(Heraeus)分析师指出,黄金、白银延续上周美国中期选举民主党大胜带动的强势行情,但后市要面对油价回升以及美联储加息预期升温带来的压力。本轮贵金属反弹之前金价、银价都曾创出年内低点,央行购金则为金价提供长线支撑。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 三季度全球央行购金规模明显加快,世界黄金协会估算,各国央行及官方机构三季度合计增持321吨黄金,同比提升42%,显著高于五年季度均值227吨。2026年前九个月累计购金675吨,较去年同期高出6%。 不过可公开溯源的购金仅有120吨,亚洲大国、波兰是披露购金的主力,分别增持63吨、40吨,哈萨克斯坦、乌兹别克斯坦各增持14吨。二季度、三季度金价自一季度高点回落阶段,央行持续增持,即便金价处在历史高位,储备多元化的战略需求依旧是购金的核心动力。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 白银同样走出触底行情,价格一度下探至每盎司49美元下方,创出2026年新低,之后反弹站上52美元,但距离六七月份的震荡区间仍有不小差距,本轮反弹只修复了前期跌幅的一小部分。 北美头部原生银矿企业赫克拉(Hecla)三季度白银产量为417万盎司,环比变化不大,但是同比下滑9%。旗下格林斯克里克、幸运星期五矿产出下滑,肯诺希尔矿选矿品位大幅改善,产量环比大增54%至96.3万盎司,一定程度对冲减产影响。该企业全年产量预计1610万盎司,约占全球矿产银供应的1.9%。 结语 民主党胜选带来的财政宽松预期,是本轮金银反弹的核心催化,但油价回升、美联储12月高加息概率是短期压制因素。央行持续购金为金价筑牢长线底气,而白银反弹力度偏弱,叠加矿企产量回落,后续行情分化值得持续跟踪。 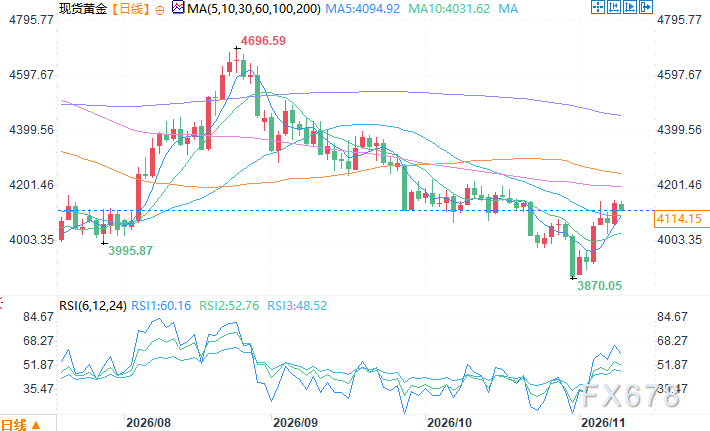 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 北京时间11月10日13:10 现货黄金 报 4111.55 美元/盎司 |
||||||||
作者: chengtianhao 来源:
|