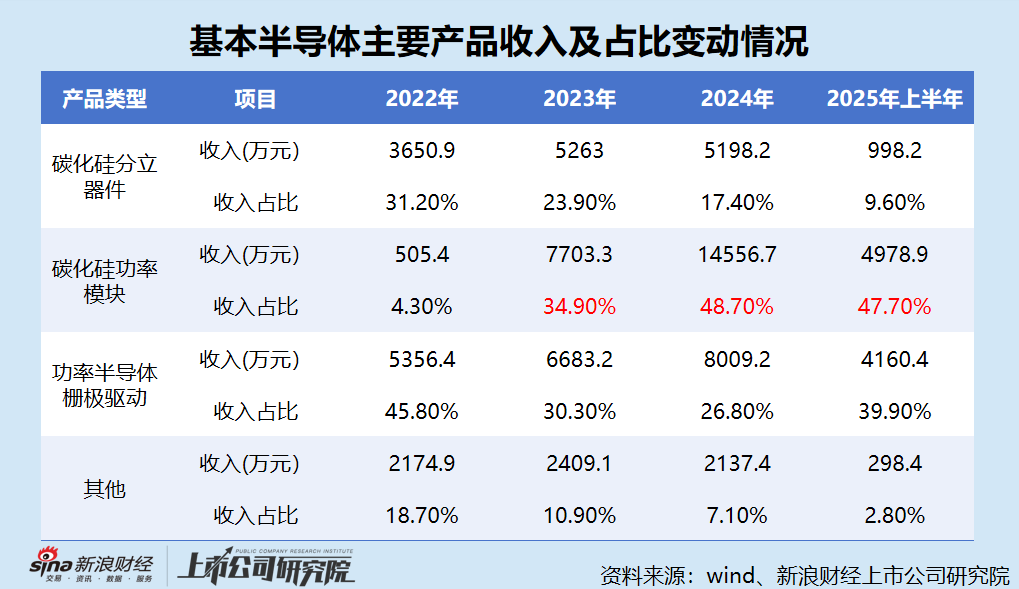
2022年至2024年,碳化硅功率模块的收入从505.4万元飙升至1.46亿元,翻了27.8倍,2023年首次超越功率半导体栅极驱动,成为公司第一大收入来源。
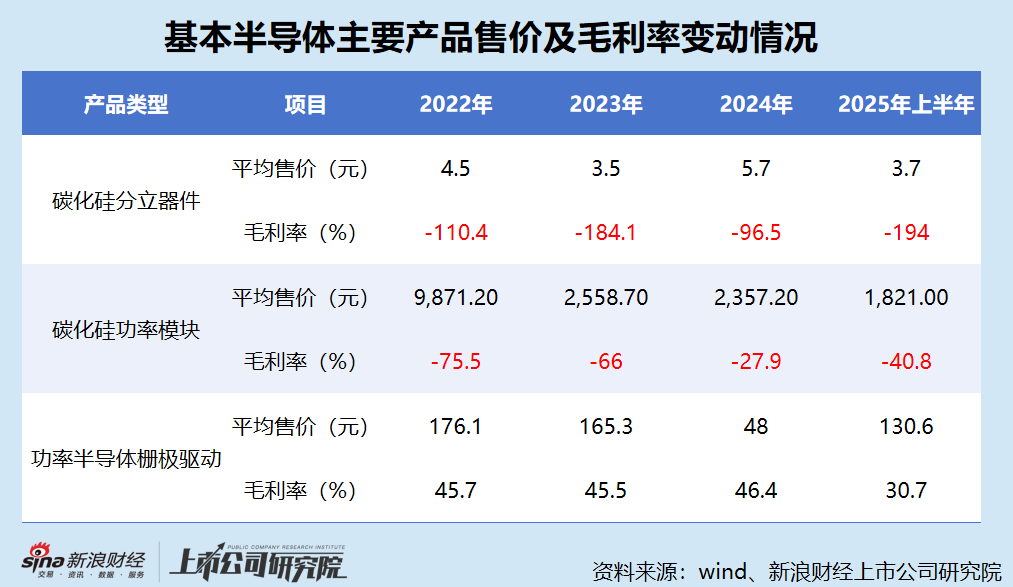
然而,碳化硅功率模块因行业竞争的白热化,已经陷入了低价内卷的囚徒困境。2023年,基本半导体碳化硅功率模块的平均售价较上年同期暴跌74.08%,2024年及2025年上半年又分别同比下跌7.88%、33.16%。2022年至2024年,其毛损率虽从-75.5%逐年收窄至-27.9%,但并未彻底扭转“卖一件亏一件”的负毛利状态。
碳化硅分立器件的亏损程度更加触目惊心,今年上半年的毛损率扩大至-194%,一举打破2023年创下的最低纪录。经计算,今年上半年,碳化硅分立器件的平均成本为11元/个,但平均售价却只有3.7元/个,相当于每卖出一件就要亏7.3元。
功率半导体栅极驱动虽然录得正毛利,但也面临成本上升、毛利率下滑的困境。今年上半年,功率半导体栅极驱动的平均售价为158.8元/个,同比下跌6.81%,毛利率为30.7%,同比下降14.9个百分点,首次跌至40%以下。
受此影响,今年上半年,基本半导体的综合毛利率同比下滑8个百分点至-28.8%,再次陷入毛损率扩大的困境。
核心产品亏本才卖得动,导致基本半导体长期处于亏损状态。报告期内,公司的净亏损分别为-2.42亿元、-3.42亿元、-2.37 亿元及-1.77亿元,累计亏损近10亿元。其中,2022年、2023年及今年上半年,净亏损额超过同期收入,即卖的还没亏得多。
实际上,这场惨烈的“价格战”并非基本半导体在独舞,而是整个碳化硅行业的共同挑战。随着国内外厂商纷纷扩产,市场从“缺芯”迅速转向“价格内卷”,迫使所有玩家持续跟进。
然而,若将基本半导体的巨额亏损完全归咎于行业环境,似乎有失偏颇。横向对比其主要竞争对手2024年的财务表现,更能凸显问题的严重性。
意法半导体(STMicroelectronics)和安森美(onsemi)等国际巨头,尽管同样面临市场周期性调整,其2024年净利润依然分别高达15.6亿和15.7亿美元,盈利能力极为稳固。
至于A股上市的竞争者们,在经历了行业洗牌后,于2024年纷纷展现出稳定盈利能力。时代电气实现37亿元的净利润,三安光电盈利2.53亿元。尤为值得关注的是,作为衬底材料龙头的天岳先进,也在2024年成功实现扭亏为盈,录得1.79亿元净利润。
相比之下,基本半导体连续三年的巨额净亏损就显得格外刺眼。其“越卖越亏”的困局,固然有行业价格战的外部因素,但更深层次的原因,似乎应归结于其自身的战略选择——即IDM全产业链模式带来的高昂折旧、研发和运营成本,叠加了其为抢占市场份额而采取的激进低价策略。
营运资金常年为负 资金缺口巨大
由于长期亏损,基本半导体的财务状况堪忧。
截至各报告期末,基本半导体的资产负债率分别为38.41%、62.43%、84.79%及86.61%,呈持续攀升态势,远高于行业平均水平。同期,可比上市公司(指华润微、士兰微、斯达半导、扬杰科技)平均资产负债率分别为31.68%、29.41%、31.67%及33.86%,稳定在30%左右的较低水平。
这一轨迹清晰地表明,基本半导体的财务杠杆在迅速放大。在短短24个月内,其资产负债率从一个相对健康的水平(低于40%),连续突破了行业普遍认为的50%稳健线和70%警戒线,最终达到了一个令人警惕的高位。
截至各报告期末,基本半导体的流动比率分别为2.64、0.77、0.54及0.72。自2023年起,公司的流动资产就已经远低于流动负债,营运资金常年为负,短期偿债能力面临严峻考验。同期,可比上市公司平均流动比率分别为4.07、3.73、2.73及2.59。
从资产明细上看,基本半导体的现金及现金等价物分别为1.04亿元、3479万元、4537.1万元及1.80亿元,流动负债中的计息银行借款及其他借款分别为8651.1万元、1.79亿元、2.34亿元及2.72亿元,呈逐年快速增长趋势。
这意味着,自2023年起,基本半导体的现金及现金等价物已完全无法覆盖计息银行借款及其他借款所需的资金,现金压力显著。
更严峻的是,报告期内,基本半导体经营活动产生的现金流量净额分别为-3.07亿元、-1.2亿元、-2406.8万元及-3929.2万元,始终未在经营上赚到现金。这表明其核心业务本身无法产生正向现金流来支持运营和偿还债务,必须持续依赖外部融资“输血”。这种财务状况,也使得本次IPO的成功与否,对公司的生存至关重要。
迫于资金压力,2025年4月,基本半导体进行了D轮融资,募资约1.5亿元,而时隔仅1个月,公司便向联交所提交了上市申请。截至2025年6月底,公司现金及等价物虽较期初大幅增长297.55%,但与2.72亿元的计息银行借款及其他借款相比,缺口仍超过9000万元。
近年来,基本半导体持续通过扩张产能的方式扩大企业规模,但主要生产基地的产能利用率显著偏低。
无锡生产基地生产碳化硅功率模块,于2022年7月开始运营,各报告期的产能利用率分别为11.2%、49.2%、52.6%及40.8%,远未饱和;光明生产基地生产碳化硅晶圆,于2024年4月开始运营,产能尚处于爬坡阶段,2024年及2025年上半年的产能利用率分别为45.2%、65.9%;坪山测试基地进行功率半导体栅极驱动测试,产能利用率相对较高,各期分别为77.8%、75.3%、79.5%及86.7%。
根据招股书,基本半导体计划将本次上市募集的资金用于在未来四年内扩大晶圆及模块的生产能力以及购买及升级生产设备及机器、在未来五年内对新碳化硅产品的研发工作以及技术创新、在未来五年内拓展碳化硅产品的全球分销网络、营运资金及其他一般公司用途。
责任编辑:公司观察
 【